
Descrição
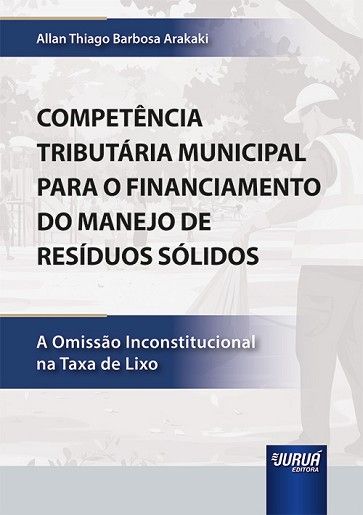
A presente pesquisa questiona se a competência tributária dos entes municipais, destinada ao financiamento do manejo de resíduos sólidos, seria uma medida discricionária e política ou um poder-dever. A partir desse ponto, trabalha-se na presente pesquisa com eventual omissão inconstitucional, em razão do não exercício ou o exercício deficitário dessa competência tributária socioambiental, e verifica-se quais medidas poderiam ser tomadas para se debelar a situação posta. Aliás, a originalidade desta obra reside em dois aspectos fundamentais: primeiro, o próprio objetivo principal de delimitar se a competência tributária socioambiental de uma exação fiscal para financiar a política de resíduos sólidos seria ou não obrigatória; segundo, quais ferramentas poderiam ser utilizadas, dentro da forma de controle e do federalismo cooperativo, para mudar o contexto desidioso atualmente existente no implemento da política de manejo de resíduos sólidos. A pesquisa é de natureza bibliográfica, documental e jurisprudencial, tendo sido aplicado o método dedutivo. Conclui-se, ao fim deste estudo, pela existência da omissão inconstitucional em graus diversos, em razão da obrigatoriedade da instituição da taxa de lixo, variando desde a inexistência dela até a sua insuficiência. Nesse ponto, foi possível concluir que o próprio federalismo cooperativo dispõe de instrumentos para criar um contexto que leve à cessação da omissão, como o controle das Câmaras Municipais e da população, dos Tribunais de Contas e do Ministério Público e a intervenção estadual, os quais precisam ser utilizados.
Avaliações
Não há avaliações ainda.